
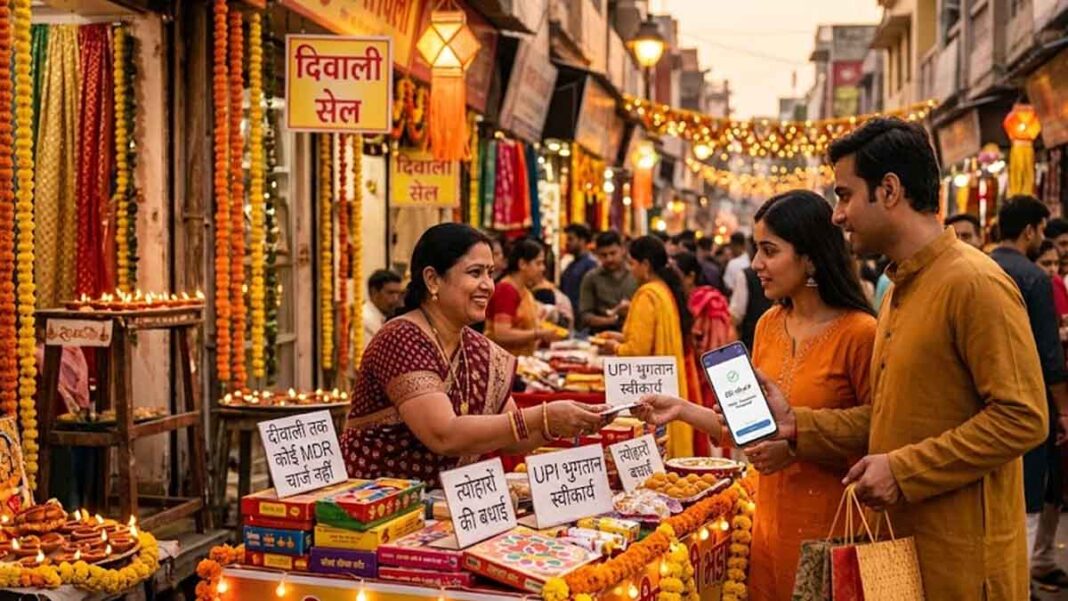


MDR Charge on UPI: त्योहारों के सीजन में आम जनता और छोटे-बड़े व्यापारियों को बड़ी राहत मिली है। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने UPI ट्रांजैक्शन पर मर्चेंट डिस्काउंट रेट (MDR) लागू करने के अपने फैसले को फिलहाल टाल दिया है। यूपीआई स्टीयरिंग कमेटी की बैठक में सामने आईं व्यावहारिक चुनौतियों और आगामी फेस्टिव सीजन को ध्यान में रखते हुए यह कदम उठाया गया है। अब यह चार्ज दिवाली के बाद ही लागू किया जाएगा, जिसकी नई तारीख का ऐलान जल्द होगा।
NPCI का बड़ा फैसला: फेस्टिव सीजन में राहत
NPCI ने एक आधिकारिक मीडिया बयान में स्पष्ट किया कि यूपीआई और सर्विसेज स्टीयरिंग कमेटी ने सर्वसम्मति से यह निर्णय लिया है। चुनिंदा पर्सन-टू-मर्चेंट (P2M) यूपीआई लेन-देन पर प्रस्तावित MDR को दिवाली के बाद तक के लिए रोक दिया गया है।
इसके अलावा, फिनटेक कंपनियों, मर्चेंट एसोसिएशनों और पेमेंट एग्रीगेटरों के लगातार आ रहे सुझावों को देखते हुए, NPCI इस प्रस्ताव को जनवरी 2027 तक टालने की संभावनाओं पर भी विचार कर रहा है।
मर्चेंट्स और फिनटेक कंपनियों की चिंताएं
व्यापारियों और फिनटेक उद्योग ने NPCI से इस नियम को तुरंत लागू न करने की अपील की थी। उनकी मुख्य चिंताएं निम्नलिखित थीं:
- ग्राहकों की धारणा: त्योहारी बिक्री के दौरान नया चार्ज लागू होने से डिजिटल लेन-देन पर नकारात्मक असर पड़ सकता था।
- विभिन्न दरें और जटिल नीतियां: अलग-अलग UPI लेन-देन के लिए तय की गई अलग-अलग MDR दरों को समझने और लागू करने में तकनीकी और नीतिगत जटिलताएं थीं।
- बढ़ी हुई लागत का डर: सरकार और उद्योग विशेषज्ञों को आशंका थी कि महंगाई के इस दौर में MDR लागू होने से व्यापारियों की व्यापारिक लागत (Cost of Doing Business) बढ़ेगी, जिसका अंतिम बोझ ग्राहकों पर पड़ सकता है।
क्या है UPI MDR और कितना होगा असर?
MDR (मर्चेंट डिस्काउंट रेट) वह फीस होती है, जो कोई व्यापारी डिजिटल भुगतान स्वीकार और प्रोसेस करने के लिए पेमेंट सर्विस प्रोवाइडर को देता है।
- प्रस्तावित दर: 2,000 रुपये से अधिक के P2M लेन-देन पर 0.4 प्रतिशत (या 40 बेसिस पॉइंट) MDR तय किया गया है।
- खर्च का गणित:
- 2,000 रुपये के भुगतान पर 8 रुपये का चार्ज।
- 10,000 रुपये के भुगतान पर 40 रुपये का शुल्क।
वित्त मंत्रालय ने भी स्पष्ट किया है कि इस मुद्दे पर अंतिम निर्णय पेमेंट इकोसिस्टम के हितधारकों (Stakeholders) पर छोड़ दिया गया है कि वे इसे कब और कैसे लागू करना चाहते हैं।
कार्ड्स के मुकाबले क्यों पेचीदा है UPI सिस्टम?
कार्ड पेमेंट और UPI पेमेंट के ढांचे में बड़ा अंतर है, जिसके कारण MDR को लागू करना सीधा-सादा काम नहीं है।
+------------------------+------------------------------------+-------------------------------------+
| विशेषता / पैरामीटर      | क्रेडिट/डेबिट कार्ड                 | UPI (यूनिफाइड पेमेंट इंटरफेस)       |
+------------------------+------------------------------------+-------------------------------------+
| स्वीकार्यता (Acceptance)| लगभग 1.1 करोड़ टर्मिनल              | 10 करोड़ से अधिक मर्चेंट्स           |
| नेटवर्क पहुंच           | मुख्य रूप से शहरी/संगठित बाजार     | छोटे कस्बे और ग्रामीण इलाके          |
| दर ढांचा (Rate Structure)| लगभग एक समान (Flat Rates)          | श्रेणी के अनुसार अलग-अलग दरें      |
| उपयोग दायरा (Scope)    | खरीदारी और बिल भुगतान तक सीमित    | लोन भुगतान, कैपिटल मार्केट, बिल आदि |
+------------------------+------------------------------------+-------------------------------------+
1. विशाल नेटवर्क और पहुंच
जहाँ कार्ड केवल 1.1 करोड़ स्वाइप/POS मशीनों तक सीमित हैं, वहीं UPI का दायरा देश के छोटे-छोटे कस्बों और गांवों में 10 करोड़ से अधिक मर्चेंट्स तक फैला हुआ है।
2. कैटेगरी-वाइज अलग-अलग दरें
कार्ड नेटवर्कों में मर्चेंट कैटेगरी कोड के आधार पर लगभग एक समान दरें होती हैं। इसके विपरीत, UPI ने अलग-अलग सेवाओं—जैसे यूटिलिटी बिल पेमेंट, लोन रीपेमेंट और कैपिटल मार्केट ट्रांजैक्शन—के लिए अलग-अलग MDR दरें तय की हैं।
3. विशेष लेन-देन सुविधाएं
कई लेन-देन ऐसे हैं जो कार्ड के ज़रिए संभव नहीं हैं (जैसे भारतीय रिजर्व बैंक लोन चुकाने या शेयर बाजार में निवेश के लिए क्रेडिट कार्ड के इस्तेमाल की अनुमति नहीं देता)। UPI से पहले ये ट्रांज़ैक्शन नेट बैंकिंग, IMPS, NEFT या RTGS के ज़रिए होते थे, जिनमें कार्ड जैसा MDR ढांचा नहीं बल्कि बैंक-टू-बैंक चार्ज स्ट्रक्चर काम करता था। खबरें पढ़ने के लिए babapost.in पर विजिट करें।